Die KFZ Versicherung kündigen zu wollen, ist im Herbst 2026 für viele Autofahrer ein konkreter Anlass, die laufenden Kosten zu prüfen und günstigere Tarife zu vergleichen. Bei einem Vertrag mit Versicherungsjahr vom 1. Januar bis zum 31. Dezember muss die ordentliche Kündigung normalerweise spätestens am 30. November 2026 beim Versicherer eingehen. Wer diesen Termin verpasst, kann unter bestimmten Voraussetzungen trotzdem wechseln, etwa bei einer Beitragserhöhung oder nach einem Schadenfall, die monrose.de berichtet.
Entscheidend ist nicht allein das Datum auf dem Kündigungsschreiben. Auch das vereinbarte Vertragsende, der Zugang der Kündigung und der rechtzeitige Beginn des neuen Versicherungsschutzes spielen eine Rolle. Ein passender Musterbrief hilft dabei, die Kündigung eindeutig zu formulieren und unnötige Fehler zu vermeiden.
Was bedeutet KFZ-Versicherung kündigen?
Bei einer Kündigung endet der bestehende Versicherungsvertrag zum vereinbarten Termin oder aufgrund eines besonderen Kündigungsrechts vorzeitig. Das betrifft die Kfz-Haftpflicht ebenso wie eine zusätzlich abgeschlossene Teilkasko oder Vollkasko. Wer lediglich den Anbieter wechseln möchte, muss deshalb zunächst prüfen, wann der bisherige Vertrag ausläuft und welche Kündigungsfrist gilt.
Die gesetzlich vorgeschriebene Kfz-Haftpflicht darf nicht ersatzlos entfallen, solange das Fahrzeug weiterhin zulassungspflichtig und im öffentlichen Verkehr genutzt wird. Ein Versicherungswechsel ist daher anders zu behandeln als die ersatzlose Beendigung des Schutzes. Der neue Vertrag muss rechtzeitig anschließen, damit keine Versicherungslücke entsteht.
Ein günstigerer Tarif ist nur dann ein echter Vorteil, wenn der Versicherungsschutz mindestens zum benötigten Zeitpunkt beginnt und die vereinbarten Leistungen passen.
Wer noch zwischen mehreren Angeboten entscheidet, kann zunächst den KFZ-Versicherungsvergleich 2026 mit Tipps zum Sparen nutzen. Dabei sollten nicht nur die Jahresprämie, sondern auch Selbstbeteiligung, Deckungssummen und Ausschlüsse berücksichtigt werden.
Welche Kündigungsfrist gilt 2026?
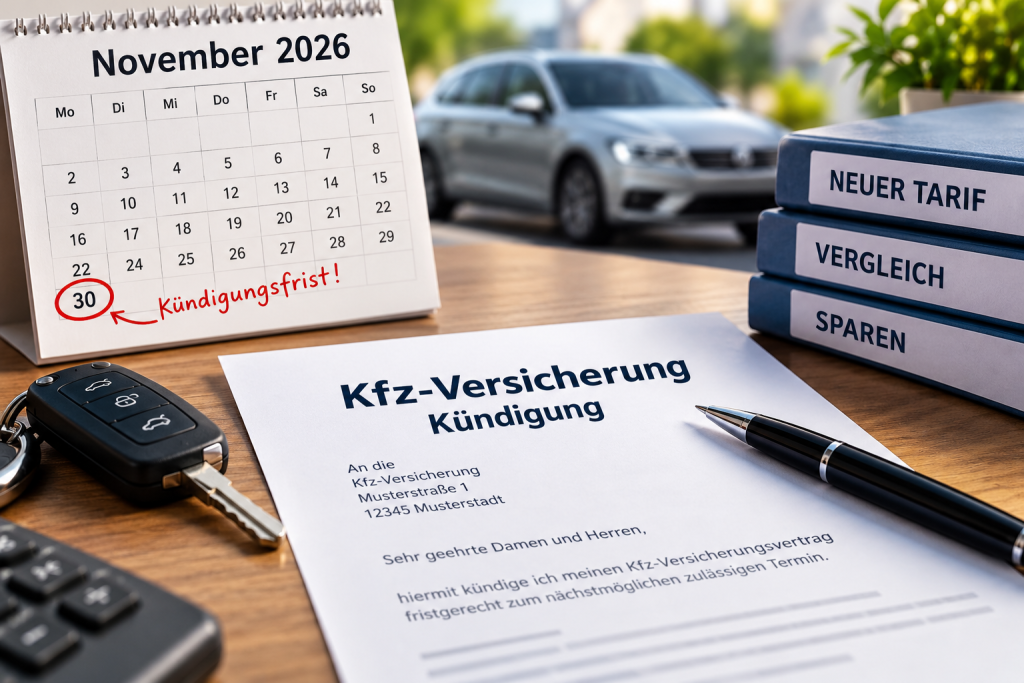
Für viele klassische Kfz-Versicherungsverträge endet das Versicherungsjahr am 31. Dezember. Bei einer Kündigungsfrist von einem Monat muss die Kündigung spätestens am 30. November beim Versicherer eingegangen sein. Für den regulären Wechsel zum Jahresende 2026 bedeutet das: Der 30. November fällt auf einen Montag.
Allerdings haben nicht alle Verträge denselben Stichtag. Einige Versicherer vereinbaren ein vom Kalenderjahr abweichendes Versicherungsjahr. Dann richtet sich der Kündigungstermin nach dem individuellen Vertragsende und der vereinbarten Frist.
Der 30. November ist kein universeller Kündigungstermin
Der bekannte Stichtag gilt vor allem für Verträge, die zum 31. Dezember enden. Bei einem Versicherungsjahr, das beispielsweise am 30. Juni ausläuft, kann eine andere Frist maßgeblich sein. Auch die Vertragsunterlagen können besondere Regelungen enthalten, die vor dem Absenden geprüft werden sollten.
| Vertragsart oder Anlass | Maßgeblicher Termin | Was gilt? |
|---|---|---|
| Ordentliche Kündigung zum 31. Dezember 2026 | 30. November 2026 | Kündigung muss rechtzeitig eingehen |
| Vertrag mit unterjährigem Ablauf | Individuelles Vertragsende | Frist laut Police beachten |
| Beitragserhöhung mit Sonderkündigungsrecht | Regelmäßig ein Monat ab Zugang der Mitteilung | Voraussetzungen und Frist prüfen |
| Kündigung nach einem Schadenfall | Regelmäßig ein Monat nach Abschluss der Verhandlungen über die Entschädigung | Gesetzliche Voraussetzungen beachten |
| Fahrzeugverkauf | Besonderer Kündigungsmechanismus beim Fahrzeugwechsel | Versicherung des verkauften Fahrzeugs gesondert prüfen |
Die Tabelle zeigt typische Fälle. Der tatsächliche Kündigungstermin hängt von der Vertragsgestaltung und dem jeweiligen Kündigungsgrund ab.
Warum der Zugang wichtiger ist als das Absendedatum
Wer die Kündigung am 30. November erst in den Briefkasten wirft, kann nicht sicher sein, dass sie noch am selben Tag beim Versicherer ankommt. Maßgeblich ist grundsätzlich der Zugang innerhalb der geltenden Frist, nicht der Poststempel.
Für eine ordentliche Kündigung zum Jahresende sollte das Schreiben daher einige Tage vorher versendet werden. Noch besser ist ein Übermittlungsweg, bei dem sich die rechtzeitige Abgabe und der Eingang dokumentieren lassen.
„Die Kündigungsfrist muss für beide Vertragsparteien gleich sein; sie darf nicht weniger als einen Monat und nicht mehr als drei Monate betragen.“
Diese Regel steht in § 11 Absatz 3 des Versicherungsvertragsgesetzes (VVG). Sie beschreibt den gesetzlichen Rahmen für entsprechende Versicherungsverträge, ersetzt aber nicht die Prüfung der konkreten Vertragsbedingungen.
KFZ-Versicherung kündigen mit Musterbrief
Ein Kündigungsschreiben muss vor allem eindeutig erkennen lassen, welcher Vertrag beendet werden soll und zu welchem Termin die Kündigung gelten soll. Eine lange Begründung ist bei einer ordentlichen Kündigung normalerweise nicht erforderlich. Wichtig sind die Angaben, mit denen der Versicherer den Vertrag zuverlässig zuordnen kann.
Der folgende Musterbrief eignet sich für eine reguläre Kündigung zum nächstmöglichen zulässigen Termin.
Kostenloses Muster für die Kündigung
Absender
Vorname Nachname
Straße und Hausnummer
PLZ Ort
An die Kfz-Versicherung
Name des Versicherers
Anschrift des Versicherers
Ort, Datum
Betreff: Kündigung meiner Kfz-Versicherung – Versicherungsnummer [Versicherungsnummer]
Sehr geehrte Damen und Herren,
hiermit kündige ich meinen Kfz-Versicherungsvertrag mit der Versicherungsnummer [Versicherungsnummer] für das Fahrzeug mit dem amtlichen Kennzeichen [Kennzeichen] fristgerecht zum nächstmöglichen zulässigen Termin.
Bitte bestätigen Sie mir den Eingang dieser Kündigung sowie den Beendigungszeitpunkt schriftlich.
Sollte eine Kündigung zum angegebenen beziehungsweise nächstmöglichen Termin nicht möglich sein, bitte ich um Mitteilung des konkreten Vertragsendes.
Mit freundlichen Grüßen
[Vorname Nachname]
Das Muster lässt sich für die Kündigung per Post, Fax oder über ein vom Versicherer angebotenes digitales Verfahren verwenden, sofern der jeweilige Übermittlungsweg für die Kündigung vorgesehen ist. Bei einer Kündigung über das Kundenportal sollte die Eingangsbestätigung gespeichert werden.
Die Formulierung „zum nächstmöglichen zulässigen Termin“ ist hilfreich, wenn der genaue Ablauf noch nicht sicher feststeht. Sie ersetzt jedoch nicht die rechtzeitige Kündigung innerhalb der maßgeblichen Frist.
Diese Angaben gehören in das Schreiben
- Vollständiger Name und Anschrift des Versicherungsnehmers
- Name und Anschrift des Versicherers
- Versicherungsnummer oder Vertragsnummer
- Amtliches Kennzeichen des versicherten Fahrzeugs
- Eindeutige Kündigungserklärung
- Gewünschter beziehungsweise nächstmöglicher Beendigungstermin
- Bitte um schriftliche Bestätigung
Bei einer Sonderkündigung sollte zusätzlich der konkrete Grund genannt werden, etwa eine angekündigte Beitragserhöhung. Das erleichtert die Zuordnung und dokumentiert, auf welches Kündigungsrecht sich das Schreiben stützt.
Sonderkündigungsrecht bei der Kfz-Versicherung 2026
Die reguläre Kündigungsfrist ist nicht die einzige Möglichkeit, einen Vertrag zu beenden. In bestimmten Situationen erlaubt das Gesetz eine außerordentliche Kündigung. Besonders relevant ist das bei einer Beitragserhöhung, nach einem Schadenfall oder beim Verkauf eines Fahrzeugs.
Wer die KFZ Versicherung kündigen möchte, obwohl der 30. November bereits verstrichen ist, sollte deshalb zuerst den konkreten Anlass prüfen. Nicht jede Änderung des Vertrags oder des Fahrzeugwerts begründet automatisch ein Sonderkündigungsrecht.
1. Beitragserhöhung ohne entsprechende Mehrleistung
Erhöht der Versicherer den Beitrag, kann unter den gesetzlichen Voraussetzungen ein Sonderkündigungsrecht entstehen. Bei einer Prämienerhöhung aufgrund einer Anpassungsklausel sieht § 40 VVG grundsätzlich eine Kündigung innerhalb eines Monats nach Zugang der Mitteilung vor. Die Kündigung wird zu dem Zeitpunkt wirksam, zu dem die Erhöhung wirksam werden soll.
Entscheidend ist, warum der Beitrag steigt. Eine höhere Prämie kann beispielsweise auf einer geänderten Schadenfreiheitsklasse, einer veränderten Typklasse oder einer allgemeinen Beitragsanpassung beruhen. Ob daraus im konkreten Fall ein Kündigungsrecht folgt, muss anhand der Mitteilung und der Vertragsbedingungen geprüft werden.
Ein reiner Beitragsanstieg sollte deshalb nicht mit einer automatischen Berechtigung zur sofortigen Kündigung gleichgesetzt werden.
2. Kündigung nach einem Schadenfall
Nach einem Versicherungsfall können sowohl der Versicherungsnehmer als auch der Versicherer unter bestimmten Voraussetzungen kündigen. Für die Kündigung durch den Versicherungsnehmer ist insbesondere § 92 VVG relevant.
Die Frist beträgt grundsätzlich einen Monat nach Abschluss der Verhandlungen über die Entschädigung. Dabei sind die gesetzlichen Voraussetzungen und der gewünschte Beendigungszeitpunkt zu berücksichtigen.
Ein Schadenfall führt nicht automatisch zur sofortigen Beendigung des Vertrags. Vor dem Wechsel sollte geklärt werden, wie der bestehende Versicherungsschutz endet und wann der neue Versicherer die Deckung übernimmt.
3. Fahrzeugverkauf oder Abmeldung
Beim Verkauf eines Autos gelten besondere Regeln. Der Versicherungsvertrag geht nicht einfach in jedem Fall unverändert auf den Käufer über. Das Versicherungsverhältnis und die gesetzlich geregelten Rechte des Erwerbers müssen getrennt von einer gewöhnlichen Kündigung zum Jahresende betrachtet werden.
Bei der Veräußerung ist § 96 VVG relevant. Danach kann der Erwerber unter bestimmten Voraussetzungen sofort oder zum Ende der laufenden Versicherungsperiode kündigen. Das entsprechende Kündigungsrecht erlischt grundsätzlich einen Monat nach dem Erwerb, sofern die gesetzlichen Voraussetzungen erfüllt sind.
Wird das Fahrzeug außer Betrieb gesetzt, ist außerdem zu prüfen, wie die bisherige Versicherung darauf reagiert und ob für eine spätere Wiederzulassung erneut Versicherungsschutz benötigt wird.
4. Wechsel der Typklasse oder anderer Tarifmerkmale
Eine geänderte Typklasse kann den Versicherungsbeitrag beeinflussen. Daraus folgt aber nicht in jedem Fall automatisch ein Sonderkündigungsrecht. Entscheidend ist, ob die konkrete Beitragsänderung die Voraussetzungen eines gesetzlichen oder vertraglichen Kündigungsrechts erfüllt.
Wer eine höhere Rechnung erhält, sollte deshalb die alte und die neue Beitragsberechnung vergleichen. Bei Unklarheiten kann eine schriftliche Nachfrage beim Versicherer helfen, den Grund der Änderung festzustellen.
Musterbrief für die Sonderkündigung bei Beitragserhöhung
Betreff: Sonderkündigung meiner Kfz-Versicherung wegen Beitragserhöhung – Versicherungsnummer [Versicherungsnummer]
Sehr geehrte Damen und Herren,
hiermit kündige ich meinen Kfz-Versicherungsvertrag mit der Versicherungsnummer [Versicherungsnummer] für das Fahrzeug mit dem amtlichen Kennzeichen [Kennzeichen] aufgrund der angekündigten Beitragserhöhung zum Zeitpunkt ihres Wirksamwerdens, soweit mir hierfür ein Sonderkündigungsrecht zusteht.
Bitte bestätigen Sie den Eingang meiner Kündigung, den Beendigungszeitpunkt und die Grundlage der Beitragsanpassung schriftlich.
Mit freundlichen Grüßen
[Vorname Nachname]
Der Musterbrief sollte erst nach Prüfung der Beitragsmitteilung verwendet werden. Ist der Anlass ein anderer, etwa ein Schadenfall, muss die Formulierung entsprechend angepasst werden.
So gelingt der Versicherungswechsel in sechs Schritten
Ein geordneter Wechsel beginnt nicht mit dem Kündigungsschreiben, sondern mit der Prüfung des bestehenden Vertrags. Wer zuerst kündigt und erst danach nach einer neuen Police sucht, riskiert unnötigen Zeitdruck.
1. Vertragsunterlagen prüfen. Versicherungsjahr, Kündigungsfrist, Vertragsnummer und Versicherungsumfang feststellen.
2. Beitrag und Leistungen vergleichen. Jahresprämie, Selbstbeteiligung, Deckungssummen, Werkstattbindung und Zusatzleistungen gegenüberstellen.
3. Neuen Tarif auswählen. Die Angaben zu Fahrzeug, Fahrleistung und Fahrerkreis müssen korrekt sein. Ein günstiger Preis nützt wenig, wenn wichtige Risiken ausgeschlossen sind.
4. Annahme des neuen Versicherers abwarten. Vor der endgültigen Umstellung muss feststehen, dass der neue Anbieter den Vertrag annimmt und wann der Schutz beginnt.
5. Alten Vertrag rechtzeitig kündigen. Den passenden Kündigungsgrund und den korrekten Beendigungszeitpunkt angeben.
6. Bestätigungen aufbewahren. Sowohl die Kündigungsbestätigung als auch die Unterlagen zum neuen Vertrag sollten gespeichert werden.
Ein praktisches Beispiel: Eine Police kostet bislang 960 Euro pro Jahr. Ein vergleichbarer Tarif liegt bei 790 Euro. Die rechnerische Ersparnis beträgt 170 Euro jährlich. Weicht der neue Tarif jedoch bei der Selbstbeteiligung oder bei wichtigen Versicherungsleistungen ab, ist der Preisvorteil allein noch keine ausreichende Entscheidungsgrundlage.
Wer neben der Versicherung weitere Autokosten senken möchte, findet im Beitrag über TÜV-Fristen und mögliche Kosten beim Überziehen der Hauptuntersuchung zusätzliche Informationen zu einem anderen regelmäßigen Kostenfaktor.
Häufige Fehler bei der Kündigung vermeiden
Viele Probleme entstehen nicht durch komplizierte Gesetze, sondern durch versäumte Fristen oder unvollständige Angaben. Diese Punkte verdienen besondere Aufmerksamkeit:
- Zu spät abgeschickt: Entscheidend ist grundsätzlich, dass die Kündigung innerhalb der Frist beim Versicherer eingeht.
- Falsches Vertragsende angenommen: Der 30. November gilt nicht für jede Police.
- Sonderkündigungsrecht falsch eingeschätzt: Eine Beitragsänderung oder eine neue Typklasse berechtigt nicht automatisch zur außerordentlichen Kündigung.
- Neuen Vertrag nicht bestätigt: Ein Antrag allein ist noch keine verlässliche Bestätigung des Versicherungsschutzes.
- Nachweis nicht aufbewahrt: Ohne Eingangsbestätigung kann es schwieriger werden, den rechtzeitigen Zugang nachzuweisen.
- Leistungen nicht verglichen: Ein niedrigerer Jahresbeitrag kann mit einer höheren Selbstbeteiligung oder ungünstigeren Bedingungen verbunden sein.
Eine Kündigung ist erst dann praktisch abgeschlossen, wenn der Beendigungszeitpunkt feststeht und der Anschlussvertrag für den benötigten Zeitraum gesichert ist.
Häufige Fragen zur Kündigung der Kfz-Versicherung
Bis wann muss ich meine Kfz-Versicherung 2026 kündigen?
Bei einem Vertrag mit Versicherungsende am 31. Dezember 2026 und einer Kündigungsfrist von einem Monat muss die Kündigung normalerweise spätestens am 30. November 2026 beim Versicherer eingehen. Bei unterjährigen Verträgen ist das individuelle Vertragsende maßgeblich.
Kann ich meine Kfz-Versicherung nach dem 30. November noch kündigen?
Ja, wenn ein entsprechendes Kündigungsrecht besteht. Eine Beitragserhöhung oder ein Schadenfall kann unter bestimmten Voraussetzungen eine außerordentliche Kündigung ermöglichen. Die jeweiligen Fristen und gesetzlichen Bedingungen müssen eingehalten werden.
Muss ich bei der Kündigung einen Grund angeben?
Bei einer ordentlichen Kündigung ist normalerweise keine Begründung erforderlich. Bei einer Sonderkündigung sollte der konkrete Anlass genannt werden, damit der Versicherer das geltend gemachte Kündigungsrecht zuordnen kann.
Reicht eine Kündigung per E-Mail?
Ob eine E-Mail genügt, hängt von den geltenden gesetzlichen Formvorschriften und den Vertragsbedingungen ab. Bei vielen Versicherungsverträgen ist eine Kündigung in Textform möglich. Der sicherste praktische Weg ist ein zugelassener Übermittlungsweg mit nachvollziehbarem Zugangsnachweis.
Was passiert, wenn ich die Kündigungsfrist verpasse?
Bei einem Vertrag mit automatischer Verlängerung läuft die Versicherung häufig weiter. Dann bleibt der nächste reguläre Kündigungstermin maßgeblich, sofern kein Sonderkündigungsrecht besteht. Deshalb lohnt es sich, unmittelbar nach Erhalt der Beitragsrechnung den Vertrag und den nächsten möglichen Kündigungstermin zu prüfen.
Kann ich die Kfz-Haftpflicht kündigen, ohne eine neue Versicherung abzuschließen?
Ein zugelassenes Fahrzeug darf grundsätzlich nicht ohne den vorgeschriebenen Haftpflichtschutz am öffentlichen Straßenverkehr teilnehmen. Wer den Versicherer wechselt, muss den Beginn des neuen Schutzes sicherstellen. Bei einer Abmeldung gelten andere Voraussetzungen als bei einem weiterhin zugelassenen Fahrzeug.
Für einen Wechsel im Herbst 2026 sollte der bestehende Vertrag möglichst früh geprüft werden. Wer zum 31. Dezember kündigen möchte, sollte den Eingang der Kündigung vor dem 30. November sicherstellen, die Bestätigung aufbewahren und den neuen Versicherungsschutz rechtzeitig vereinbaren.