Die Schenkungssteuer 2026 wird vor allem dann relevant, wenn größere Geldbeträge, Wertpapiere, Immobilien oder Unternehmensanteile schon zu Lebzeiten übertragen werden. Entscheidend ist nicht allein der Wert der Schenkung: Das Verwandtschaftsverhältnis bestimmt den persönlichen Freibetrag und anschließend die Steuerklasse, die monrose.de berichtet.
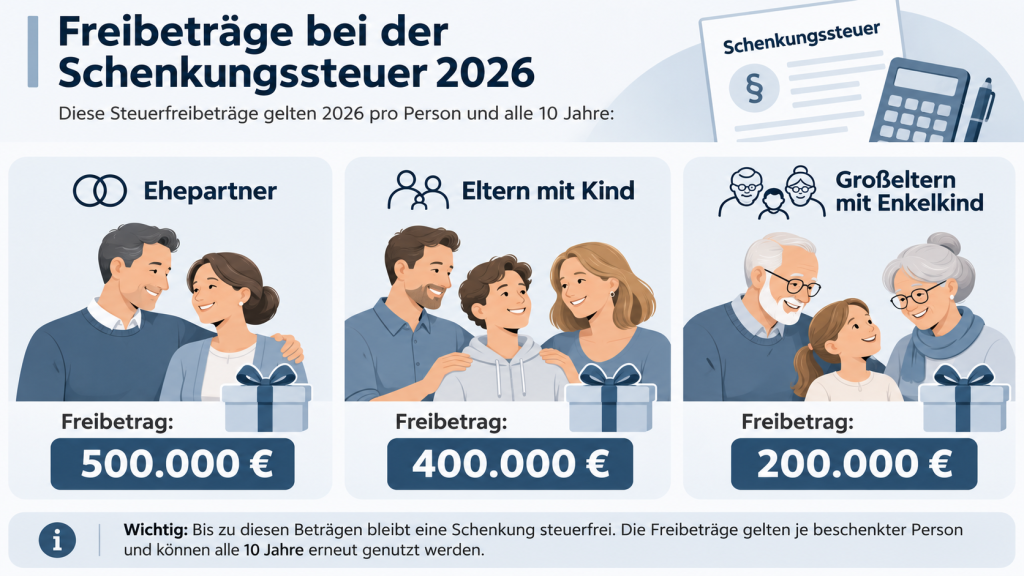
Für Ehe- und eingetragene Lebenspartner sind bis zu 500.000 Euro möglich, Kinder können grundsätzlich 400.000 Euro und Enkel 200.000 Euro steuerfrei erhalten. Bei Geschwistern, unverheirateten Partnern und vielen anderen Personen sinkt der Freibetrag dagegen auf nur 20.000 Euro. Wer Vermögen innerhalb der Familie plant, sollte deshalb auch die aktuelle Debatte um die Erbschaftsteuer in Deutschland im Blick behalten.
Was bedeutet Schenkungssteuer 2026?
Eine Schenkung liegt steuerrechtlich vereinfacht gesagt vor, wenn jemand einer anderen Person Vermögen unentgeltlich überträgt und diese dadurch bereichert wird. Das kann die klassische Überweisung von 100.000 Euro an ein Kind sein, aber ebenso ein übertragenes Grundstück, ein Wertpapierdepot oder ein Anteil an einem Unternehmen.
Schenkungssteuer und Erbschaftsteuer beruhen in Deutschland auf demselben Gesetz. Für persönliche Freibeträge und Steuersätze gelten deshalb weitgehend dieselben Grundstrukturen. Einen entscheidenden Unterschied gibt es trotzdem: Eine Schenkung lässt sich zeitlich planen.
Gerade bei größeren Familienvermögen kann der Zeitpunkt einer Übertragung steuerlich genauso relevant sein wie ihr Wert.
Das liegt an der Zehnjahresregel. Mehrere Vermögensübertragungen derselben Person an denselben Empfänger werden innerhalb eines Zeitraums von zehn Jahren zusammengerechnet. Liegt zwischen zwei Übertragungen ein entsprechend langer Zeitraum, kann der persönliche Freibetrag grundsätzlich erneut zur Verfügung stehen.
„Mehrere innerhalb von zehn Jahren von derselben Person anfallende Vermögensvorteile werden […] zusammengerechnet.“
Die Regelung steht im Erbschaftsteuer- und Schenkungsteuergesetz. Wer eine Immobilie zu Lebzeiten übertragen möchte, sollte neben den Steuerregeln außerdem die Wertentwicklung des Objekts berücksichtigen. Der Generationenwechsel bei Immobilien kann beeinflussen, welche Vermögenswerte Familien in den kommenden Jahren übertragen.
Freibeträge bei der Schenkungssteuer 2026
Der Schenkungssteuer Freibetrag hängt unmittelbar davon ab, in welchem Verhältnis Schenker und Beschenkter zueinander stehen. Die bekannten Beträge von 500.000, 400.000 und 200.000 Euro gelten deshalb keineswegs für jede Schenkung innerhalb einer Familie.
Die persönlichen Freibeträge ergeben sich aus § 16 ErbStG. Für die unbeschränkte Steuerpflicht gelten 2026 folgende Beträge:
| Beschenkte Person | Persönlicher Freibetrag |
|---|---|
| Ehepartner / eingetragener Lebenspartner | 500.000 € |
| Kind oder Stiefkind | 400.000 € |
| Kind eines bereits verstorbenen Kindes | 400.000 € |
| Enkel | 200.000 € |
| weitere Personen der Steuerklasse I | 100.000 € |
| Personen der Steuerklasse II | 20.000 € |
| Personen der Steuerklasse III | 20.000 € |
Damit kann beispielsweise ein Vater seinem Sohn 400.000 Euro übertragen, ohne dass allein aufgrund dieser Schenkung Steuer entsteht, sofern keine relevanten früheren Erwerbe innerhalb des Zehnjahreszeitraums hinzukommen.
Noch interessanter wird die Regel bei zwei Elternteilen. Da der Freibetrag auf das Verhältnis zwischen dem jeweiligen Schenker und dem Empfänger bezogen wird, kann ein Kind grundsätzlich 400.000 Euro vom Vater und weitere 400.000 Euro von der Mutter erhalten. Damit können unter passenden Voraussetzungen insgesamt 800.000 Euro übertragen werden.
„Steuerfrei bleibt […] der Erwerb des Ehegatten und des Lebenspartners in Höhe von 500.000 Euro.“
Bei Großeltern und Enkeln funktioniert das Prinzip ebenfalls je Schenker. Ein Enkel kann grundsätzlich von jedem Großelternteil einen eigenen Freibetrag nutzen. Anders sieht es aus, wenn Eltern Vermögen von ihren erwachsenen Kindern geschenkt bekommen: Bei einer Schenkung gehören Eltern grundsätzlich zur Steuerklasse II und haben damit regelmäßig nur 20.000 Euro persönlichen Freibetrag.
500.000, 400.000 und 200.000 Euro im direkten Vergleich
Die größten steuerfreien Spielräume liegen innerhalb der engsten Familie:
- 500.000 Euro zwischen Ehepartnern und eingetragenen Lebenspartnern,
- 400.000 Euro von Eltern an Kinder oder Stiefkinder,
- 200.000 Euro von Großeltern an Enkel,
- 100.000 Euro für weitere begünstigte Personen der Steuerklasse I,
- nur 20.000 Euro bei vielen anderen familiären und persönlichen Beziehungen.
Die Beträge dürfen nicht mit dem Kinderfreibetrag der Einkommensteuer verwechselt werden. Dieser funktioniert völlig anders. Wie der steuerliche Kinderfreibetrag mit dem Kindergeld zusammenspielt, zeigt der Überblick zum Kindergeld 2026.
Steuerklassen und alle Steuersätze 2026
Erst der Teil der Schenkung, der nach Freibeträgen und weiteren anwendbaren Befreiungen steuerpflichtig bleibt, wird dem Tarif unterworfen. Dabei entscheidet die Steuerklasse darüber, welcher Prozentsatz gilt.
Zur Steuerklasse I gehören bei Schenkungen insbesondere Ehe- und Lebenspartner, Kinder, Stiefkinder sowie deren Abkömmlinge. Eltern und Großeltern gehören dagegen bei einer Schenkung grundsätzlich zur Steuerklasse II; ihre Einordnung ist bei einer Erbschaft teilweise günstiger.
In Steuerklasse II fallen unter anderem:
- Eltern und Großeltern bei Schenkungen,
- Geschwister,
- Nichten und Neffen,
- Stiefeltern,
- Schwiegerkinder und Schwiegereltern,
- geschiedene Ehepartner.
Steuerklasse III erfasst im Grundsatz alle übrigen Erwerber. Dazu gehört typischerweise auch ein unverheirateter Lebenspartner.
Die vollständige Schenkungssteuer Tabelle nach § 19 ErbStG sieht 2026 so aus:
| Steuerpflichtiger Erwerb | Klasse I | Klasse II | Klasse III |
|---|---|---|---|
| bis 75.000 € | 7 % | 15 % | 30 % |
| bis 300.000 € | 11 % | 20 % | 30 % |
| bis 600.000 € | 15 % | 25 % | 30 % |
| bis 6 Mio. € | 19 % | 30 % | 30 % |
| bis 13 Mio. € | 23 % | 35 % | 50 % |
| bis 26 Mio. € | 27 % | 40 % | 50 % |
| über 26 Mio. € | 30 % | 43 % | 50 % |
Der Steuersatz wird nicht auf die ursprüngliche Schenkung, sondern grundsätzlich auf den steuerpflichtigen Erwerb angewendet. Dadurch macht der persönliche Freibetrag einen erheblichen Unterschied.
Eine Schenkung von 600.000 Euro an ein Kind bedeutet deshalb nicht, dass 600.000 Euro der Schenkungssteuer unterliegen.
Schenkungssteuer berechnen: drei einfache Beispiele
Wer die Schenkungssteuer berechnen möchte, braucht zunächst vier Angaben: Wert der Zuwendung, Verhältnis zum Schenker, bereits genutzte Freibeträge innerhalb von zehn Jahren und mögliche zusätzliche Steuerbefreiungen.
Die Grundrechnung läuft in dieser Reihenfolge:
- Wert des übertragenen Vermögens feststellen.
- Frühere relevante Schenkungen desselben Schenkers innerhalb von zehn Jahren berücksichtigen.
- Persönlichen Freibetrag abziehen.
- Steuerklasse bestimmen.
- Passenden Tarif auf den steuerpflichtigen Erwerb anwenden.
- Bei besonderen Vermögenswerten zusätzliche Befreiungs- oder Bewertungsregeln prüfen.
Beispiel 1: Vater schenkt seinem Sohn 600.000 Euro
Das Kind hat grundsätzlich einen Freibetrag von 400.000 Euro. Bei einer Schenkung von 600.000 Euro verbleiben damit vereinfacht 200.000 Euro steuerpflichtiger Erwerb.
Für 200.000 Euro gilt in Steuerklasse I ein Steuersatz von 11 Prozent. Daraus ergeben sich in der vereinfachten Rechnung 22.000 Euro Schenkungssteuer.
Beispiel 2: Großmutter schenkt ihrer Enkelin 350.000 Euro
Für ein Enkelkind stehen grundsätzlich 200.000 Euro Freibetrag zur Verfügung. Von 350.000 Euro bleiben deshalb 150.000 Euro steuerpflichtig.
Der Betrag fällt in Steuerklasse I in die Tarifstufe bis 300.000 Euro. Bei 11 Prozent ergeben sich vereinfacht 16.500 Euro Steuer.
Beispiel 3: Bruder schenkt seiner Schwester 200.000 Euro
Geschwister gehören zur Steuerklasse II und haben nur 20.000 Euro persönlichen Freibetrag. Es bleiben 180.000 Euro steuerpflichtig.
In dieser Größenordnung beträgt der reguläre Tarif 20 Prozent. Die vereinfachte Rechnung ergibt damit 36.000 Euro Schenkungssteuer.
Steuerfachliche Einordnung: Zwei gleich hohe Schenkungen können völlig unterschiedlich besteuert werden, wenn Empfänger, Verwandtschaftsgrad oder bereits erfolgte Übertragungen voneinander abweichen.
Bei Beträgen an Tarifgrenzen kann zusätzlich die gesetzliche Härteausgleichsregel des § 19 Abs. 3 ErbStG relevant werden. Eine reine Multiplikation von Betrag und Tabellensteuersatz bildet deshalb nicht jeden Sonderfall vollständig ab.
Warum die Zehnjahresfrist so wichtig ist
Der persönliche Freibetrag ist kein einmaliges Budget fürs gesamte Leben. Relevant ist vielmehr die Zusammenrechnung früherer Erwerbe innerhalb von zehn Jahren.
Eine Familie kann Vermögen deshalb über längere Zeiträume verteilen. Soll ein Kind beispielsweise insgesamt 800.000 Euro von einem Elternteil erhalten, kann eine Übertragung in mehreren zeitlich ausreichend weit auseinanderliegenden Schritten steuerlich anders wirken als eine einzige Schenkung.
Allerdings darf die Frist nicht mit einem Kalenderjahr verwechselt werden. Sie läuft nicht pauschal von 2026 bis 2036, sondern orientiert sich am konkreten Zeitpunkt der jeweiligen Übertragung.
Bei geplanter Vermögensnachfolge lohnt sich deshalb eine Chronologie aller größeren Schenkungen deutlich mehr als eine lose Sammlung alter Kontoauszüge.
Für Ehepaare ergeben sich zusätzliche Möglichkeiten, weil jeder Elternteil gegenüber einem Kind einen eigenen persönlichen Freibetrag hat. Eine Gestaltung darf allerdings nicht lediglich auf dem Papier existieren. Wem Vermögen rechtlich zuzurechnen ist und wer es tatsächlich schenkt, kann bei komplexeren Übertragungen entscheidend werden.
Schenkung dem Finanzamt melden
Ein häufiges Missverständnis lautet: Unterhalb des Freibetrags müsse eine Schenkung nie gemeldet werden. Die steuerliche Anzeigepflicht und die tatsächliche Steuerzahlung sind jedoch zwei unterschiedliche Fragen.
Grundsätzlich müssen Erwerber eine steuerlich relevante Schenkung innerhalb von drei Monaten nach Kenntnis dem zuständigen Finanzamt anzeigen. Bei Schenkungen trifft die Anzeigepflicht grundsätzlich auch den Schenker. Für bestimmte notariell oder gerichtlich beurkundete Vorgänge gelten Ausnahmen, weil die zuständigen Stellen Informationen selbst weiterleiten.
Eine Anzeige ist noch keine Schenkungsteuererklärung. Nach Eingang der Angaben entscheidet das Finanzamt, ob eine Steuererklärung erforderlich ist.
Wer daneben seine regulären jährlichen Steuerpflichten organisieren möchte, findet Fristen und typische Pflichtfälle in der Übersicht zur Steuererklärung 2026.
Häufige Fehler bei Schenkungen
Die hohen Freibeträge vermitteln schnell den Eindruck, Vermögensübertragungen innerhalb der Familie seien steuerlich unkompliziert. Bei größeren Beträgen reichen kleine Fehlannahmen jedoch für fünfstellige Unterschiede.
- Frühere Schenkungen aus den letzten zehn Jahren werden vergessen.
- Eltern und Großeltern werden bei einer Schenkung fälschlich wie Kinder behandelt.
- Der Marktwert einer Immobilie wird mit einem alten Kaufpreis gleichgesetzt.
- Unverheiratete Partner rechnen irrtümlich mit dem Freibetrag für Ehepartner.
- Eine Zahlung wird künstlich auf mehrere Überweisungen verteilt, obwohl sie steuerlich demselben Erwerb zuzurechnen ist.
- Meldepflicht und Steuerpflicht werden miteinander verwechselt.
- Bei Unternehmensvermögen, Nießbrauch oder Immobilien werden spezielle Bewertungs- und Befreiungsregeln nicht geprüft.
Besonders auffällig ist der Unterschied zwischen verheirateten und unverheirateten Paaren. Während Ehe- oder eingetragene Lebenspartner einen persönlichen Freibetrag von 500.000 Euro haben, stehen einem nicht verheirateten Partner grundsätzlich lediglich 20.000 Euro zu.
Bei einer Schenkung von 300.000 Euro kann dieser Unterschied die steuerliche Rechnung vollständig verändern.
FAQ zur Schenkungssteuer 2026
Wie hoch ist der Freibetrag bei der Schenkungssteuer 2026?
Ehepartner und eingetragene Lebenspartner haben grundsätzlich 500.000 Euro Freibetrag. Kinder und Stiefkinder erhalten 400.000 Euro, Enkel normalerweise 200.000 Euro. Für viele andere Empfänger gelten nur 20.000 Euro.
Wie viel dürfen Eltern ihren Kindern steuerfrei schenken?
Jeder Elternteil kann einem Kind grundsätzlich bis zu 400.000 Euro innerhalb des maßgeblichen Zehnjahreszeitraums steuerfrei übertragen, sofern der Freibetrag nicht bereits durch frühere Schenkungen verbraucht wurde. Bei zwei Elternteilen können damit unter passenden Voraussetzungen 800.000 Euro zusammenkommen.
Kann der Freibetrag nach zehn Jahren erneut genutzt werden?
Grundsätzlich ja. Das Gesetz rechnet mehrere Erwerbe derselben Person zusammen, wenn sie innerhalb von zehn Jahren erfolgen. Nach Ablauf dieses Zeitraums kann eine weitere Schenkung daher grundsätzlich wieder von einem neuen persönlichen Freibetrag profitieren.
Welche Steuerklasse gilt für Geschwister?
Geschwister gehören bei Schenkungen zur Steuerklasse II. Ihr persönlicher Freibetrag beträgt grundsätzlich 20.000 Euro. Der Steuersatz beginnt anschließend bei 15 Prozent und steigt abhängig vom steuerpflichtigen Erwerb bis auf 43 Prozent.
Muss eine Schenkung unter dem Freibetrag gemeldet werden?
Eine fehlende Steuerzahlung bedeutet nicht automatisch, dass keine Anzeigepflicht besteht. Schenkungen sind grundsätzlich innerhalb von drei Monaten anzuzeigen, wobei beispielsweise für bestimmte notariell beurkundete Vorgänge Ausnahmen gelten können.
Sind Geldgeschenke und Immobilien steuerlich gleich?
Beide können der Schenkungsteuer unterliegen, bei Immobilien kommen jedoch Bewertungsregeln und mögliche zusätzliche Befreiungstatbestände hinzu. Bei größeren Immobilienübertragungen sollte deshalb nicht allein mit dem persönlichen Freibetrag gerechnet werden.
Wer größere Geldbeträge, Wertpapiere oder Immobilien innerhalb der Familie übertragen möchte, sollte zuerst Schenker, Empfänger, Wert und alle Schenkungen der vergangenen zehn Jahre in einer einfachen Übersicht erfassen. Schon diese vier Angaben zeigen meist, welcher Freibetrag tatsächlich noch verfügbar ist und ob vor der Übertragung eine individuelle steuerliche Prüfung sinnvoll wird.