Geld sparen 2026 funktioniert weniger über radikalen Verzicht als über zehn oder zwanzig kleine Entscheidungen, die jeden Monat wiederkehren. Gerade bei Lebensmitteln, Energie, Mobilität, Abos und spontanen Käufen können aus einzelnen Beträgen von 5, 15 oder 30 Euro schnell mehr als 150 Euro monatlicher Spielraum werden, die monrose.de berichtet.
Die Zahlen des Statistischen Bundesamtes zeigen, warum sich ein genauer Blick weiterhin lohnt: Im Oktober 2026 lagen die Verbraucherpreise 2,8 Prozent über dem Vorjahresniveau. Energieprodukte waren sogar 12,2 Prozent teurer, während Strom im Jahresvergleich günstiger wurde. Die aktuellen Daten veröffentlicht Destatis zur Inflationsrate im Oktober 2026.
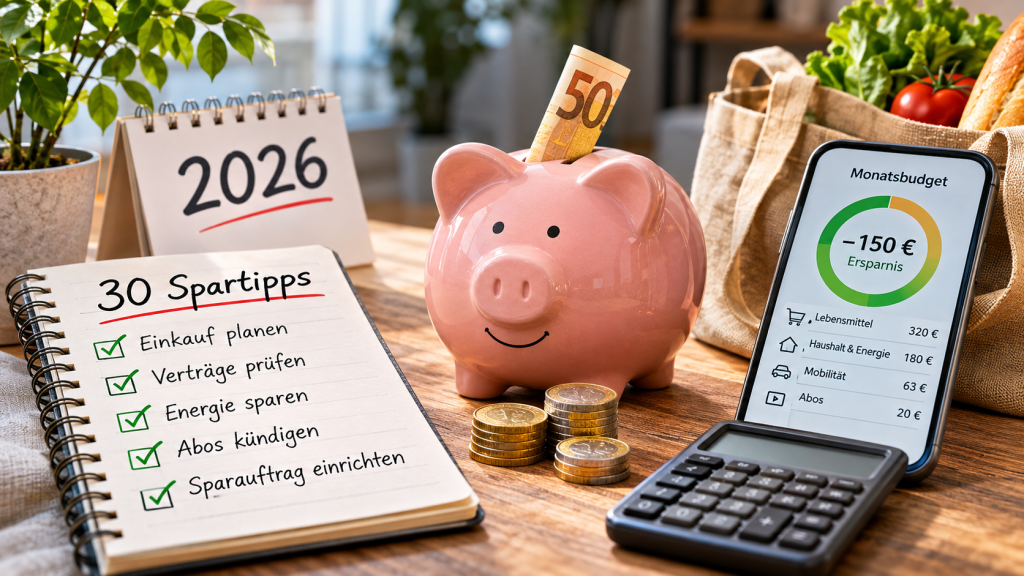
Schon 5 Euro weniger Ausgaben pro Tag entsprechen rund 150 Euro im Monat und etwa 1.800 Euro im Jahr.
Was Geld sparen 2026 praktisch bedeutet
Beim Geld sparen geht es nicht darum, jede Ausgabe zu streichen. Sinnvoller ist es, zuerst jene Kosten zu verändern, die häufig auftreten oder automatisch vom Konto verschwinden. Ein 15-Euro-Abo fällt kaum auf. Drei solcher Abos kosten allerdings 540 Euro pro Jahr.
Die Reihenfolge ist entscheidend. Erst werden laufende Kosten sichtbar gemacht, danach schlechte Verträge und unnötige Ausgaben reduziert. Das frei gewordene Geld erhält anschließend einen festen Zweck. Wer bereits Rücklagen aufgebaut hat, findet im Beitrag zur Frage, wie viel Erspartes auf dem Konto bleiben sollte, eine passende nächste Orientierung.
Ein einfaches Haushaltsbuch reicht dafür aus. Ob App, Tabellenblatt oder Papier spielt kaum eine Rolle. Entscheidend sind vier Kategorien: Fixkosten, Lebensmittel und Haushalt, Mobilität sowie frei verfügbare Ausgaben. Schon nach vier Wochen zeigt sich meist, an welcher Stelle das Budget tatsächlich ausläuft.
„Die Inflationsrate lag im Oktober wieder knapp unter drei Prozent.“
Ruth Brand, Präsidentin des Statistischen Bundesamtes
Wer monatlich Geld übrig behält, sollte außerdem prüfen, ob es unverzinst auf dem Girokonto liegt. Der Überblick zu Tagesgeld- und Festgeldzinsen 2026 zeigt, wie stark sich Konditionen unterscheiden können.
30 Spartipps für den Alltag
Die folgenden Spartipps verbinden kleine Gewohnheiten mit größeren Kostenblöcken. Die Eurobeträge sind Beispielwerte für typische Haushalte und keine garantierten Ersparnisse. Besonders hohe Ergebnisse entstehen meist durch die Kombination aus Vertragswechsel, geplantem Einkauf und weniger ungeplanten Ausgaben.
Lebensmittel und Einkaufen
- Plane fünf Hauptgerichte pro Woche. Wer vor dem Einkauf festlegt, was gekocht wird, kauft weniger doppelt und wirft seltener Lebensmittel weg. Bei einem Lebensmittelbudget von 400 bis 500 Euro können 20 bis 50 Euro monatlich realistisch sein.
- Schreibe eine Einkaufsliste und kaufe nicht hungrig ein. Drei oder vier ungeplante Produkte für zusammen 8 Euro pro Woche entsprechen bereits rund 35 Euro im Monat.
- Vergleiche den Grundpreis statt nur den Packungspreis. Kilogramm- und Literpreise zeigen schnell, ob eine Großpackung tatsächlich günstiger ist.
- Nutze Handelsmarken gezielt bei Standardprodukten wie Haferflocken, Nudeln, Reis, Mehl oder Reinigungsmitteln. Schon 50 Cent Ersparnis bei 30 Artikeln im Monat ergeben 15 Euro.
- Plane einen Restetag pro Woche ein. Gemüse, Brot, Käse oder gekochte Beilagen müssen dadurch nicht im Müll landen. Ein eingespartes Essen für 8 bis 12 Euro pro Woche kann monatlich 30 bis 45 Euro bringen.
- Reduziere Lieferdienst und Take-away um zwei Bestellungen im Monat. Kostet eine Bestellung 25 Euro und ein selbst gekochtes Essen 7 Euro, bleiben rechnerisch 36 Euro übrig.
- Nimm Getränke, Kaffee und Snacks öfter von zu Hause mit. Drei gekaufte Kaffeegetränke pro Woche zu je 3,50 Euro kosten im Monat rund 45 Euro.
Haushalt und Energie
- Prüfe einmal jährlich den Stromtarif. Ein Wechsel ist für Haushaltskunden grundsätzlich kostenfrei. Die Bundesnetzagentur erklärt den Lieferantenwechsel und weist darauf hin, dass der technische Stromwechsel inzwischen binnen 24 Stunden möglich sein muss.
„Der Wechsel des Energielieferanten ist für Kundinnen und Kunden eine attraktive Möglichkeit, um ihre Kosten zu senken.“
Klaus Müller, Präsident der Bundesnetzagentur
- Notiere beim Tarifvergleich nicht nur den Arbeitspreis, sondern auch Grundpreis, Preisgarantie, Bonusbedingungen und Vertragslaufzeit. Ein hoher Neukundenbonus macht einen dauerhaft teuren Tarif nicht automatisch günstig.
- Trenne ältere Fernseher, Konsolen, Drucker und Hi-Fi-Geräte vollständig vom Strom, wenn sie längere Zeit nicht genutzt werden. Eine schaltbare Steckdosenleiste macht daraus eine Ein-Klick-Gewohnheit.
- Wasche normal verschmutzte Kleidung häufiger bei 30 statt 40 oder 60 Grad und starte die Maschine erst, wenn sie sinnvoll gefüllt ist. Mehrere kleine Waschgänge pro Woche erhöhen Wasser- und Stromverbrauch unnötig.
- Nutze den Wäschetrockner selektiv. Wer zwei Trocknergänge pro Woche durch Lufttrocknen ersetzt, reduziert einen wiederkehrenden Stromposten, ohne auf das Gerät komplett zu verzichten.
Die stärksten Einsparungen entstehen selten durch eine einzelne Sparregel, sondern durch Kosten, die zwölfmal im Jahr nicht mehr anfallen.
Abos, Mobilfunk und laufende Verträge
- Öffne die Kontoauszüge der letzten drei Monate und markiere jede regelmäßige Abbuchung. Streaming, Cloud-Speicher, Apps, Mitgliedschaften und Software ergeben oft eine überraschend lange Liste.
- Kündige Abos, die seit mindestens vier Wochen kaum genutzt wurden. Zwei gestrichene Dienste zu je 9,99 Euro bringen fast 240 Euro im Jahr.
- Rotiere Streamingdienste. Drei Plattformen müssen nicht zwölf Monate parallel laufen, wenn bestimmte Serien nur einige Wochen genutzt werden.
- Prüfe Mobilfunkverträge nach Ablauf der Mindestlaufzeit. Wer 29,99 Euro zahlt, obwohl ein passender Tarif 14,99 Euro kostet, verliert jeden Monat 15 Euro oder 180 Euro jährlich.
- Vergleiche Internet-, Versicherungs- und Bankgebühren mindestens einmal pro Jahr. Bereits 10 Euro weniger Fixkosten pro Monat wirken dauerhaft. Bei Geldkonten lohnt zusätzlich ein Blick auf aktuelle Angebote wie die Tages- und Festgeldkonditionen von Scalable Capital.
Mobilität
- Addiere die tatsächlichen monatlichen Autokosten. Neben Kraftstoff gehören Versicherung, Steuer, Wartung, Reifen, Parkplatz und Reparaturen in die Rechnung. Erst danach lässt sich ein Auto fair mit Bus, Bahn oder Fahrrad vergleichen.
- Bündele kurze Autofahrten. Drei einzelne Wege zum Supermarkt, Paketshop und Drogeriemarkt verursachen mehr Kilometer als eine geplante Runde.
- Prüfe das Deutschlandticket nur gegen deine tatsächlichen bisherigen Fahrtkosten. 2026 kostet es 63 Euro monatlich. Die Bundesregierung nennt Preis und Geltungsbereich des Deutschlandtickets. Wer bislang beispielsweise 89 Euro für regionale Monatskarten ausgibt, spart in diesem Beispiel 26 Euro pro Monat.
- Lege für Strecken unter drei Kilometern eine einfache Regel fest: Zu Fuß oder Fahrrad, sofern Wetter, Gesundheit und Transportbedarf passen. Bereits zehn vermiedene Kurzfahrten reduzieren Kraftstoffkosten und Fahrzeugverschleiß.
Konsum und Freizeit
- Nutze für nicht notwendige Anschaffungen eine 48-Stunden-Regel. Ein Produkt bleibt zwei Tage im Warenkorb oder auf einer Wunschliste. Viele Käufe verlieren ihren Reiz, sobald der unmittelbare Kaufimpuls vorbei ist.
- Rechne Preise in Nutzungen um. Schuhe für 120 Euro, die 100-mal getragen werden, kosten rechnerisch 1,20 Euro pro Nutzung. Ein 40-Euro-Fehlkauf, der zweimal genutzt wird, kostet 20 Euro pro Einsatz.
- Kaufe Möbel, Werkzeug, Fahrräder und Kinderartikel häufiger gebraucht. Eine Ersparnis von 30 Euro bei nur einem Kauf pro Monat ergibt 360 Euro im Jahr.
- Leihe selten benötigte Gegenstände aus. Bohrmaschine, Teppichreiniger oder Dachbox werden in vielen Haushalten nur wenige Stunden jährlich verwendet.
- Setze einen festen Freizeitbetrag pro Woche. 60 Euro lassen sich leichter kontrollieren als ein unbestimmtes Monatsbudget. Bleiben am Sonntag 12 Euro übrig, wandern sie direkt auf das Sparkonto.
Konto, Rücklagen und Sparroutine
- Richte am Tag nach dem Gehaltseingang einen automatischen Sparauftrag ein. 50 Euro monatlich entsprechen 600 Euro pro Jahr, 150 Euro bereits 1.800 Euro. Sparen vor dem Konsum funktioniert zuverlässiger als das Warten auf einen Restbetrag am Monatsende.
- Baue zuerst einen Notgroschen auf. Die Höhe hängt von Fixkosten, Haushalt und Einkommenssicherheit ab. Für kurzfristig benötigte Rücklagen kann Tagesgeld interessanter sein als ein unverzinstes Girokonto.
- Vergleiche nicht nur Werbezinsen. Laufzeit, Aktionsdauer, Bestandskundenzins und Verfügbarkeit entscheiden über den tatsächlichen Ertrag. Ein Beispiel liefert auch der Vergleich der VW-Bank-Tagesgeldkonditionen.
- Erhöhe die Sparrate nach jeder dauerhaft gesenkten Ausgabe. Wird ein 20-Euro-Abo gekündigt, steigt der automatische Sparauftrag um 20 Euro. So verschwindet die Ersparnis nicht unbemerkt im nächsten Monat.
Wie viel lässt sich im Alltag wirklich sparen?
Nicht jeder Haushalt kann alle Maßnahmen gleichzeitig nutzen. Wer bereits günstig wohnt, kein Auto besitzt und kaum Abos hat, findet weniger Potenzial als ein Haushalt mit mehreren alten Verträgen. Deshalb sollten die Werte nicht einfach addiert werden.
| Maßnahme | Beispiel pro Monat | Annahme |
|---|---|---|
| Einkauf besser planen | 30–60 € | weniger Spontankäufe und Abfall |
| Zwei Lieferbestellungen ersetzen | 30–40 € | selbst kochen statt bestellen |
| Abos reduzieren | 10–30 € | 1–3 Dienste kündigen |
| Mobilfunktarif anpassen | 5–20 € | günstigerer Tarif |
| Stromvertrag prüfen | 5–25 € | abhängig von Verbrauch und Tarif |
| Autofahrten reduzieren | 20–60 € | weniger Kurzstrecken |
| Impulskäufe begrenzen | 20–50 € | 48-Stunden-Regel |
| Gebühren und Verträge prüfen | 5–25 € | Bank, Versicherungen, Internet |
Ein Haushalt, der drei oder vier passende Punkte umsetzt, kann dadurch beispielsweise 80 bis 200 Euro monatlich freimachen. Bei 150 Euro sind das 1.800 Euro im Jahr.
Im Alltag sparen heißt deshalb vor allem, wiederkehrende Ausgaben zu verändern. Ein einmaliger 20-Euro-Rabatt ist nett. Eine monatliche Kostenreduzierung von 20 Euro ist über fünf Jahre 1.200 Euro wert.
So startest du in sieben Schritten
Wer alle 30 Tipps gleichzeitig umsetzen will, verliert schnell den Überblick. Besser funktioniert ein kurzer Ablauf über eine Woche.
- Lade die Kontoauszüge der vergangenen drei Monate herunter.
- Teile die Ausgaben in Fixkosten, Lebensmittel, Mobilität und Freizeit ein.
- Markiere drei regelmäßige Kosten, die sich sofort reduzieren lassen.
- Kündige oder ändere mindestens einen Vertrag.
- Lege ein realistisches Wochenbudget für variable Ausgaben fest.
- Richte einen automatischen Sparauftrag ein.
- Vergleiche nach 30 Tagen den Kontostand und passe die Sparrate an.
Damit entsteht aus einzelnen Sparideen eine Routine. Der Betrag muss am Anfang nicht groß sein. Entscheidend ist, dass die Veränderung wiederholt wird und nicht nur in einem besonders sparsamen Monat funktioniert.
Häufige Fehler beim Sparen
Viele Sparpläne scheitern nicht am Einkommen, sondern an einer Methode, die im Alltag zu kompliziert wird.
- Rabatte werden mit Ersparnis verwechselt. Ein Produkt für 70 statt 100 Euro spart nur dann 30 Euro, wenn es ohnehin gekauft worden wäre.
- Das gesamte Monatsbudget wird zu knapp angesetzt. Ohne Geld für Freizeit steigt die Wahrscheinlichkeit, den Plan nach kurzer Zeit aufzugeben.
- Jahreskosten werden vergessen. Versicherungen, Wartungen, Geschenke oder Urlaube sollten monatlich anteilig zurückgelegt werden.
- Gespartes Geld bleibt auf dem Girokonto und wird später wieder ausgegeben.
- Verträge werden nur wegen eines Bonus gewechselt, ohne Preis nach der Aktionsphase zu prüfen.
- Der Notgroschen wird für Urlaub, Shopping oder kurzfristige Konsumwünsche verwendet.
Ein guter Sparplan fühlt sich nach einigen Wochen nicht wie Sparen an, sondern wie ein normaler Monatsablauf mit weniger Geldlecks.
Häufige Fragen zu Geld sparen 2026
Wie kann man 2026 schnell Geld sparen?
Der schnellste Ansatz sind wiederkehrende Kosten. Abos, Mobilfunk, Strom, Internet, Versicherungen und Bankgebühren lassen sich an einem Nachmittag prüfen. Werden dadurch 40 Euro monatlich frei, entspricht das 480 Euro pro Jahr.
Wie viel Geld sollte man jeden Monat sparen?
Eine feste Summe für alle Haushalte gibt es nicht. Ein Haushalt mit 2.000 Euro Nettoeinkommen und hohen Wohnkosten hat einen anderen Spielraum als jemand mit 4.000 Euro Einkommen. Sinnvoll ist eine Sparrate, die regelmäßig durchgehalten werden kann und nach Gehaltseingang automatisch überwiesen wird.
Bringt ein Haushaltsbuch wirklich etwas?
Ja, wenn es mindestens vier Wochen konsequent geführt wird. Sein größter Nutzen liegt nicht in perfekter Buchhaltung, sondern darin, wiederkehrende Kosten und kleine Ausgaben sichtbar zu machen.
Sind kleine Sparbeträge überhaupt relevant?
Zehn Euro pro Woche ergeben rund 520 Euro im Jahr. 25 Euro pro Woche entsprechen etwa 1.300 Euro. Kleine Beträge werden relevant, sobald sie regelmäßig eingespart und nicht an anderer Stelle wieder ausgegeben werden.
Sollte gespartes Geld auf dem Girokonto bleiben?
Geld für laufende Rechnungen gehört auf ein gut erreichbares Konto. Größere Rücklagen, die nicht unmittelbar benötigt werden, können getrennt davon gehalten werden. Welche Reserve sinnvoll ist und wann langfristige Geldanlage infrage kommt, zeigt der Beitrag zur Geldanlage und notwendigen Rücklage 2026.
Wer mit Geld sparen 2026 beginnen will, braucht deshalb keine 30 neuen Regeln am ersten Tag. Drei Änderungen reichen für den Start: eine unnötige Fixausgabe streichen, ein Wochenbudget festlegen und den frei gewordenen Betrag automatisch zurücklegen. Aus 100 Euro monatlich werden in zwölf Monaten 1.200 Euro, bevor mögliche Zinsen überhaupt berücksichtigt sind.